Ein durchschnittliches Badezimmer kostet in der Renovierung zwischen 8.000 und 20.000 Euro. Wer diese Ausgabe als Vermieter oder Unternehmer trägt, will sie natürlich steuerlich geltend machen. Das ist grundsätzlich möglich, aber die Einordnung entscheidet darüber, ob die Kosten sofort abziehbar sind oder über Jahre verteilt abgeschrieben werden müssen.
Erhaltungsaufwand oder Herstellungskosten: Die entscheidende Grenze
Das Steuerrecht unterscheidet klar zwischen zwei Kategorien. Erhaltungsaufwand liegt vor, wenn die Renovierung den bisherigen Zustand wiederherstellt oder zeitgemäß erneuert, ohne die Immobilie grundlegend zu verbessern. Herstellungskosten entstehen dagegen, wenn das Bad in seiner Substanz wesentlich aufgewertet wird.
Konkret: Wer alte Fliesen durch neue ersetzt, eine veraltete Armatur gegen ein modernes Modell tauscht oder die Badewanne durch eine gleichwertige erneuert, hat in der Regel Erhaltungsaufwand. Dieser ist im Jahr der Zahlung sofort und vollständig abziehbar. Wer hingegen aus einem einfachen Bad mit Badewanne ein hochwertiges Duschbad mit bodenebener Dusche, Fußbodenheizung und komplett neuer Raumaufteilung macht, bewegt sich Richtung Herstellungskosten. Diese müssen über die Nutzungsdauer des Gebäudes abgeschrieben werden, also bei Wohnimmobilien typischerweise über 50 Jahre mit 2 Prozent jährlich.
Die 15-Prozent-Grenze bei vermieteten Objekten
Bei Vermietern gibt es eine weitere Schwelle, die häufig unterschätzt wird. Wer eine Immobilie kauft und innerhalb der ersten drei Jahre nach dem Erwerb Renovierungen vornimmt, muss prüfen, ob die Kosten die sogenannte 15-Prozent-Grenze überschreiten. Übersteigen die Aufwendungen innerhalb dieser Frist 15 Prozent der Anschaffungskosten des Gebäudes, gelten sie als anschaffungsnahe Herstellungskosten und sind nicht sofort abziehbar.
Ein Zahlenbeispiel: Ein Vermieter kauft ein Mehrfamilienhaus für 400.000 Euro, der Gebäudeanteil beträgt 320.000 Euro. 15 Prozent davon sind 48.000 Euro. Liegt der Gesamtaufwand für Renovierungen in den ersten drei Jahren darunter, bleibt der sofortige Abzug erhalten. Liegt er darüber, müssen sämtliche Kosten aktiviert und abgeschrieben werden. Wer ein Badezimmer für 18.000 Euro und kurz darauf Dach und Heizung saniert, kann diese Grenze schnell überschreiten.
Gewerbetreibende mit Betriebsbad: Andere Regeln, ähnliche Systematik
Bei Gewerbetreibenden, die ein Bad im Betriebsgebäude renovieren, gelten dieselben Grundprinzipien. Auch hier trennt das Finanzamt zwischen sofort abziehbarem Erhaltungsaufwand und aktivierungspflichtigen Herstellungskosten. Der praktische Unterschied: Betriebsgebäude werden oft kürzer abgeschrieben als Wohnimmobilien, je nach Nutzungsart mit 3 Prozent über rund 33 Jahre.
Besonderheit beim Betriebsbad: Wer ein repräsentatives Gäste-WC oder eine Mitarbeiterdusche neu einrichtet, kann unter Umständen einen Teil der Kosten als sofort abziehbare Betriebsausgabe behandeln, wenn die Maßnahme klar der betrieblichen Nutzung dient und keine wesentliche Verbesserung der Gebäudesubstanz darstellt. Wichtig ist eine saubere Dokumentation des betrieblichen Anlasses.
Was einzelne Positionen konkret bedeuten
In der Praxis setzt sich eine Badrenovierung aus vielen Einzelpositionen zusammen. Die steuerliche Behandlung kann dabei je nach Position unterschiedlich ausfallen:
- Austausch Sanitärobjekte (Waschbecken, WC, Badewanne): In der Regel Erhaltungsaufwand, wenn kein Qualitätssprung vorliegt
- Neue Fliesen auf bestehender Fläche: Erhaltungsaufwand
- Einbau einer bodenebenen Dusche mit Umbaumaßnahmen: Kann Herstellungskosten auslösen, wenn vorher keine Dusche vorhanden war
- Maßgefertigte Duschelemente: Werden oft als Teil der Herstellungskosten behandelt, können aber bei Austausch eines gleichwertigen Elements Erhaltungsaufwand sein
- Elektrische Installationen, Lüftung, Heizung: Abhängig vom Umfang, häufig Graubereich
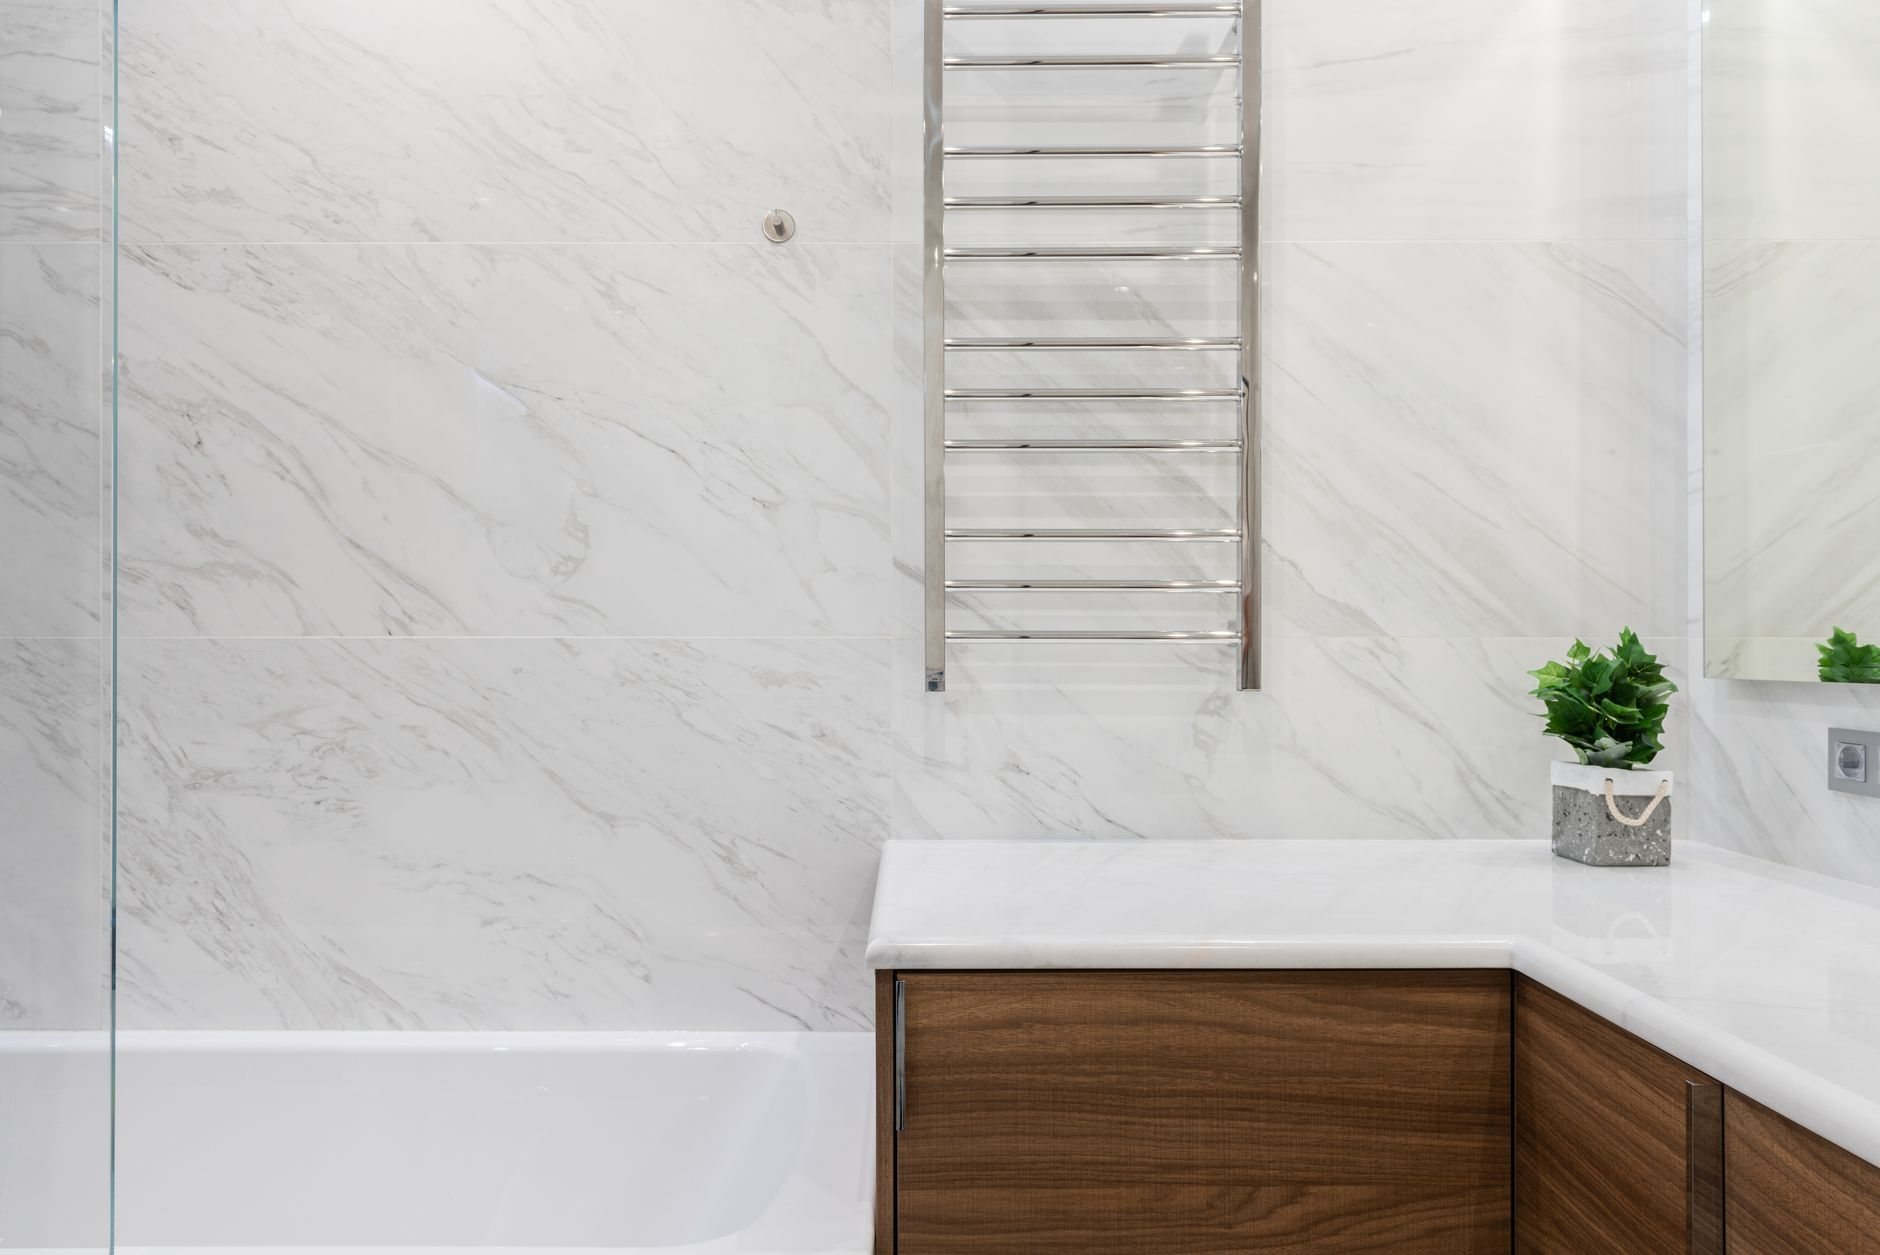
Wer etwa eine Duschrückwand auf Maß anfertigen lässt, um eine beschädigte oder veraltete Wandverkleidung zu ersetzen, behandelt das im Normalfall als Erhaltungsaufwand, sofern keine grundlegende Erweiterung der Duschanlage damit verbunden ist.
Dokumentation und Abgrenzung gegenüber dem Finanzamt
Das Finanzamt prüft Renovierungskosten bei Vermietern und Gewerbetreibenden regelmäßig genau. Wer im Zweifelsfall den sofortigen Abzug verteidigen will, braucht belastbare Unterlagen. Dazu gehören Fotos des Ausgangszustands vor der Renovierung, detaillierte Handwerkerrechnungen mit Positionsaufschlüsselung sowie eine schriftliche Begründung, warum keine wesentliche Verbesserung vorliegt.
Pauschale Rechnungen wie „Badezimmer komplett renoviert, 14.500 Euro“ sind problematisch. Werden Arbeiten aus unterschiedlichen steuerlichen Kategorien in einer Summe zusammengefasst, behandelt das Finanzamt im Zweifel alles als Herstellungskosten. Eine aufgeschlüsselte Rechnung schützt dagegen und ermöglicht die sinnvolle Aufteilung zwischen sofort abzugsfähigen und zu aktivierenden Kosten.
Wahlrecht bei größeren Erhaltungsaufwendungen
Vermieter haben bei größeren Erhaltungsaufwendungen ein gesetzliches Wahlrecht nach Paragraf 82b EStDV. Statt die gesamte Summe im Jahr der Zahlung abzuziehen, können sie die Kosten gleichmäßig auf zwei bis fünf Jahre verteilen. Das macht Sinn, wenn im laufenden Jahr wenig steuerpflichtige Mieteinnahmen vorhanden sind oder Verluste entstehen würden, die steuerlich nicht sinnvoll verwertet werden können. Das Wahlrecht muss beim ersten Abzug ausgeübt und dann konsequent fortgeführt werden.
Fazit: Planung vor dem ersten Handschlag lohnt sich
Wer eine Badrenovierung steuerlich optimal nutzen will, sollte nicht erst nach Abschluss der Arbeiten über die Einordnung nachdenken. Die Entscheidung, welche Maßnahmen durchgeführt werden, in welchem Umfang und in welcher zeitlichen Reihenfolge, hat direkte steuerliche Konsequenzen. Gerade bei größeren Projekten ab etwa 10.000 Euro empfiehlt sich ein Gespräch mit dem Steuerberater bereits in der Planungsphase. Die Differenz zwischen sofortigem Abzug und 50-jähriger Abschreibung kann bei einem 15.000-Euro-Bad den Steuereffekt von rund 14.700 Euro auf knapp 300 Euro im ersten Jahr reduzieren. Das ist kein Detail.