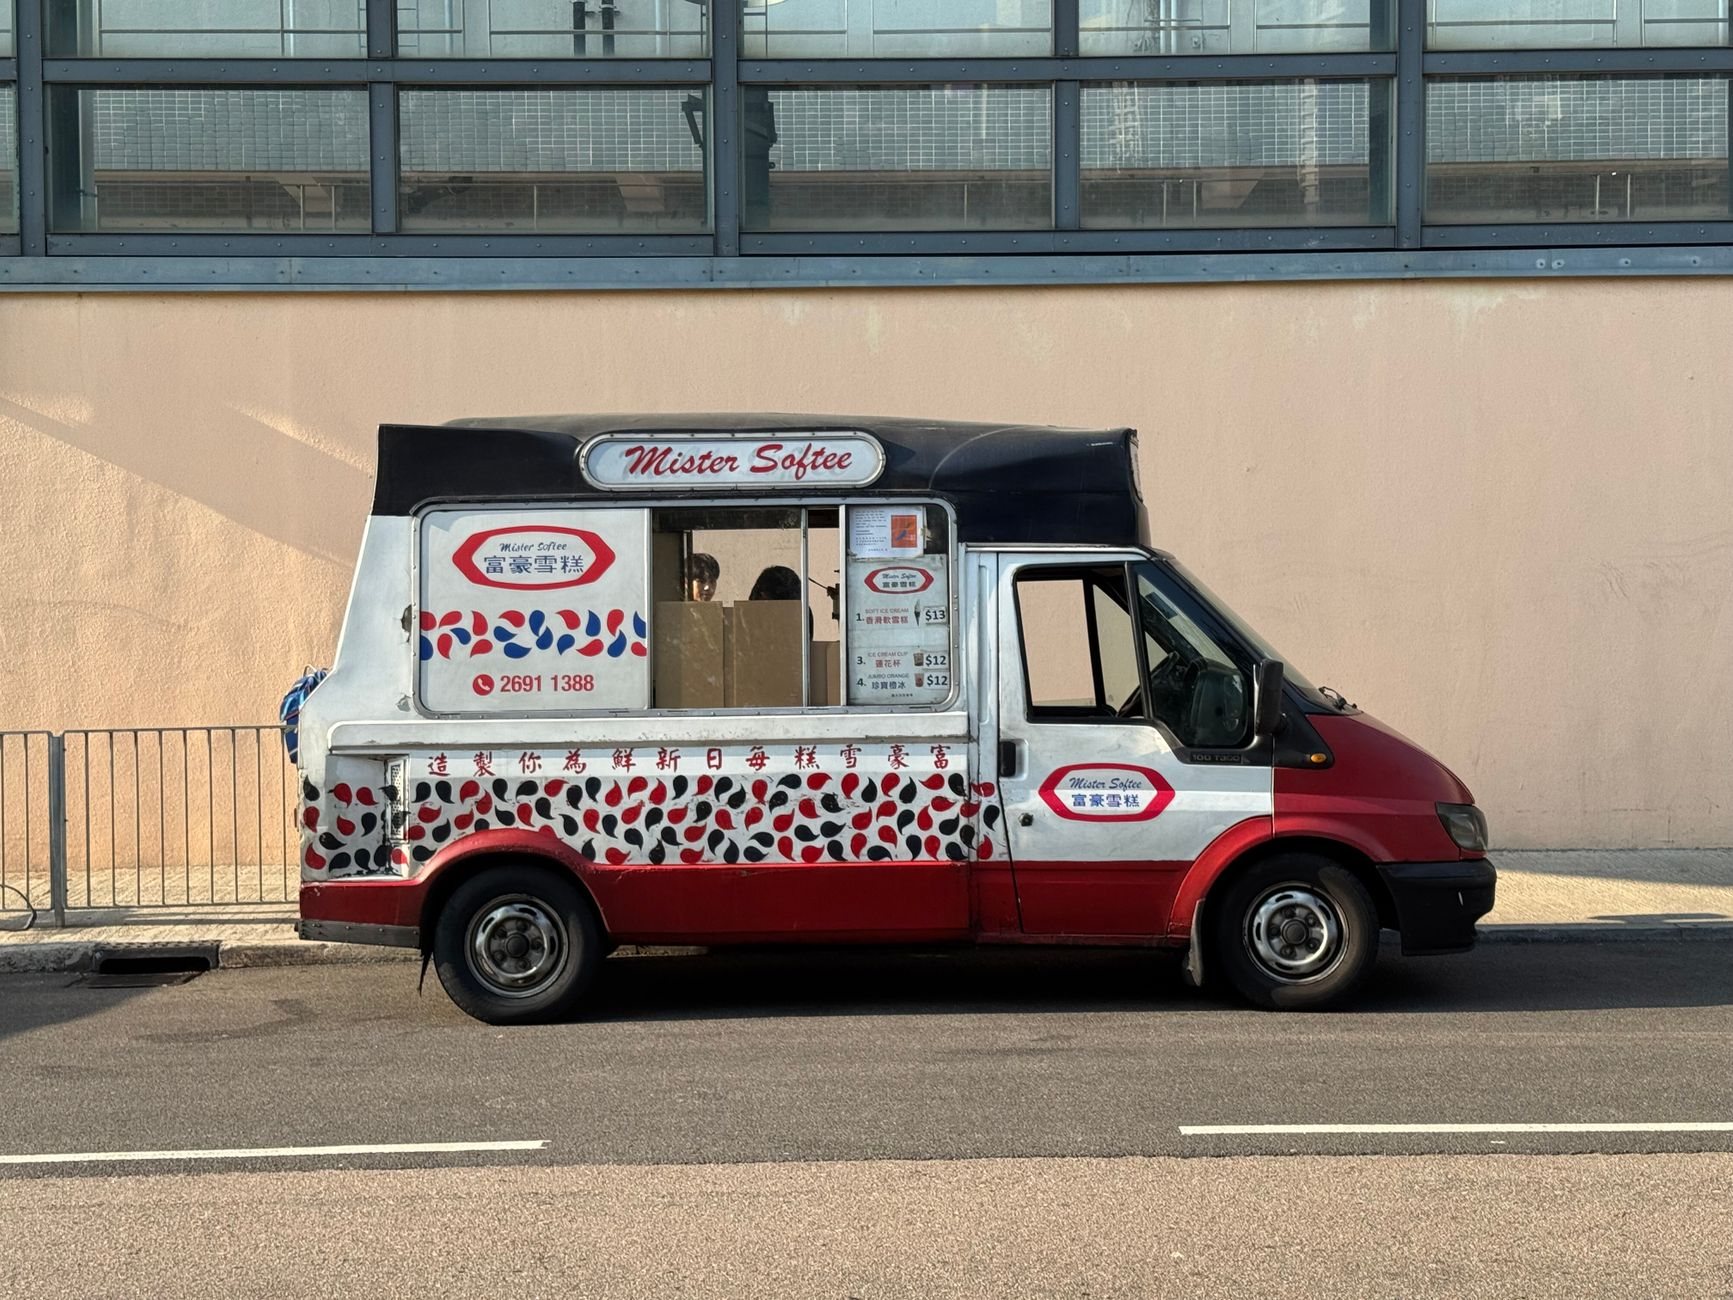
Ein Foodtruck, ein isolierter Lieferwagen oder ein vollausgestattetes Catering-Mobil: Fahrzeuge, die gewerblich für Betriebsverpflegung, Eventcatering oder Außer-Haus-Belieferung eingesetzt werden, sind keine Luxus-Investitionen, sondern Betriebsmittel. Das Steuerrecht behandelt sie entsprechend, aber nur dann korrekt, wenn Unternehmer die relevanten Vorschriften kennen und konsequent anwenden. Mit Blick auf 2026 lohnt sich eine genaue Bestandsaufnahme.
Fahrzeugtypen und ihre steuerliche Einordnung
Nicht jedes Fahrzeug, das Essen transportiert, wird steuerlich gleich behandelt. Entscheidend ist die Klassifizierung nach Fahrzeugtyp und Nutzungszweck. Grundsätzlich lassen sich drei Kategorien unterscheiden:
- Kastenwagen und Transporter mit Kühl- oder Isolierausstattung, die ausschließlich für Warentransport genutzt werden
- Foodtrucks und mobile Küchenfahrzeuge, in denen Speisen auch zubereitet oder ausgegeben werden
- Pkw-ähnliche Fahrzeuge, die gelegentlich für Catering-Zwecke umgenutzt werden
Für die erste Kategorie gilt: Das Finanzamt erkennt den vollen Betriebsausgabenabzug an, sofern das Fahrzeug nachweislich ausschließlich betrieblich genutzt wird. Ein Transporter mit festeingebauter Kühlung, der ausschließlich auf Betriebsgeländen und bei Kunden eingesetzt wird, lässt sich ohne den sonst üblichen Ein-Prozent-Zuschlag verbuchen. Bei der zweiten Kategorie, also dem klassischen Foodtruck, handelt es sich häufig um ein sogenanntes Sonderfahrzeug. Hier prüft das Finanzamt genauer, ob eine private Mitbenutzung realistisch möglich ist. Ist das Fahrzeug durch seinen Aufbau objektiv nicht für Privatreisen geeignet, entfällt die private Nutzungsbesteuerung vollständig.
Abschreibung: Was 2026 konkret gilt
Catering-Fahrzeuge werden steuerlich als bewegliche Wirtschaftsgüter des Anlagevermögens behandelt. Die Abschreibungsdauer richtet sich nach der amtlichen AfA-Tabelle. Für Kraftfahrzeuge allgemein gilt eine Nutzungsdauer von sechs Jahren. Ein Foodtruck mit festeingebautem Küchenblock kann je nach Aufbau auch auf acht Jahre gestreckt werden, was die jährliche Belastung mindert, aber den Abzugszeitraum verlängert.
Wer ein Fahrzeug für 80.000 Euro netto kauft, setzt bei linearer AfA über sechs Jahre rund 13.333 Euro pro Jahr als Betriebsausgabe an. Bei degressiver Abschreibung, die seit dem Wachstumschancengesetz temporär wieder zulässig ist, sind im ersten Jahr bis zu 25 Prozent des Restbuchwerts absetzbar. Konkret bedeutet das: Im Anschaffungsjahr 20.000 Euro Abschreibung statt 13.333 Euro. Ob diese Regelung über 2025 hinaus verlängert wird, war zum Zeitpunkt der Redaktion noch offen. Unternehmer sollten das gezielt mit ihrem Steuerberater klären.
Hinzu kommt die Sonderabschreibung nach § 7g EStG für kleine und mittlere Betriebe. Bis zu einem Betriebsvermögen von 235.000 Euro lassen sich im Anschaffungsjahr zusätzlich 20 Prozent des Kaufpreises abschreiben. Das reduziert die Steuerlast im Investitionsjahr erheblich und verbessert den Cashflow gerade für Betriebe, die neu in das Catering-Segment einsteigen.
Vorsteuerabzug und Umsatzsteuer richtig handhaben
Beim Kauf eines Catering-Fahrzeugs fällt regelmäßig 19 Prozent Umsatzsteuer an. Umsatzsteuerpflichtige Unternehmer können diese als Vorsteuer geltend machen, sofern das Fahrzeug zu mindestens 10 Prozent für umsatzsteuerpflichtige Ausgangsumsätze verwendet wird. Bei einem Kaufpreis von 80.000 Euro netto wären das 15.200 Euro, die direkt aus der Steuerlast herausgerechnet werden.
Problematisch wird es, wenn das Fahrzeug gemischt genutzt wird. Wird es auch für steuerfreie Umsätze eingesetzt, zum Beispiel für Schulverpflegung nach bestimmten Konstellationen, muss die Vorsteuer aufgeteilt werden. Hier lohnt eine genaue Dokumentation der Einsätze von Beginn an. Wer auf Portalen wie cateringflotte.de Fahrzeugangebote vergleicht, findet auch Hinweise zu Ausstattungsmerkmalen, die für die steuerliche Einordnung relevant sein können.
Laufende Betriebskosten kalkulieren
Neben der Anschaffung bestimmen laufende Kosten die wirtschaftliche Realität. Für einen typischen Catering-Transporter mit 60.000 Kilometern Jahresleistung und Kühlaggregat sind folgende Positionen realistisch:
| Kostenposition | Jahresbetrag (Näherungswert) |
|---|---|
| Kraftstoff | 9.000 bis 12.000 Euro |
| Versicherung (gewerblich) | 1.800 bis 3.200 Euro |
| Wartung und Reparatur | 2.500 bis 4.000 Euro |
| Kühlaggregat-Wartung | 800 bis 1.500 Euro |
| Kfz-Steuer | 400 bis 900 Euro |
Alle diese Positionen sind als Betriebsausgaben vollständig abziehbar, sofern das Fahrzeug ausschließlich betrieblich genutzt wird. Für die Buchhaltung empfiehlt sich ein Fahrtenbuch, das jeden Einsatz mit Datum, Ziel und Zweck dokumentiert. Das ist bei ausschließlich betrieblicher Nutzung zwar nicht zwingend erforderlich, schützt aber im Falle einer Betriebsprüfung.
Elektro- und Hybridfahrzeuge: Zusätzliche Förderanreize nutzen
Betriebe, die auf elektrisch betriebene Catering-Fahrzeuge setzen, profitieren 2026 von mehreren Vorteilen gleichzeitig. Erstens entfällt die Kfz-Steuer für reine Elektrofahrzeuge bis Ende 2030 vollständig. Zweitens gilt für die private Nutzungsbesteuerung nur ein Viertel des Listenpreises als Bemessungsgrundlage, sofern das Fahrzeug einen Bruttolistenpreis von maximal 70.000 Euro hat. Drittens lassen sich Ladeinfrastruktur und Wallbox als eigenständige Wirtschaftsgüter separat abschreiben oder sofort als geringwertiges Wirtschaftsgut ansetzen.
Ein Beispiel: Ein elektrischer Lieferwagen mit 58.000 Euro Bruttolistenpreis und betrieblicher Nutzung wird bei gelegentlicher privater Mitnutzung mit 58.000 Euro mal 0,25 mal 1 Prozent pro Monat bewertet, also mit 145 Euro monatlichem geldwerten Vorteil statt 580 Euro bei einem vergleichbaren Verbrenner. Über das Jahr ergibt das eine Differenz von mehr als 5.000 Euro in der steuerlichen Bemessungsgrundlage.
Investitionsplanung strukturiert angehen
Wer 2026 in Catering-Fahrzeuge investiert, sollte den Kaufzeitpunkt strategisch wählen. Eine Anschaffung im ersten Halbjahr sichert die volle Jahres-AfA für das laufende Steuerjahr. Wer einen Investitionsabzugsbetrag nach § 7g EStG gebildet hat, kann bis zu 50 Prozent der geplanten Anschaffungskosten bereits vorab steuermindernd geltend machen, also noch bevor das Fahrzeug tatsächlich gekauft wird.
Leasingmodelle sind eine Alternative, die den Liquiditätsabfluss verteilt. Die monatlichen Leasingraten sind in voller Höhe als Betriebsausgaben abziehbar, allerdings entfällt der Sonderabschreibungseffekt. Für Betriebe mit starkem Steuerjahr kann der direkte Kauf mit maximaler AfA-Ausschöpfung günstiger sein. Für Betriebe, die Kapital schonen müssen, bietet Leasing mehr Planungssicherheit.
Grundsätzlich gilt: Die steuerliche Behandlung von Catering-Fahrzeugen ist klar geregelt, bietet aber Gestaltungsspielraum. Wer diesen Spielraum kennt und die Dokumentation von Anfang an sauber aufstellt, zahlt deutlich weniger als notwendig wäre.